

令和9年度から適用される住民税の主な改正
令和9年度以降の個人住民税に適用される、主な改正事項は以下のとおりです。
所得税に関する改正内容については、国税庁ホームページをご確認いただき、税務署までお問い合わせください。
給与所得控除の見直し
・給与所得者に適用される給与所得控除について、最低保証額が69万円に引き上げられます。また、令和9年度および令和10年度は5万円加算され、最低保証額74万円となります。
【給与所得控除額】
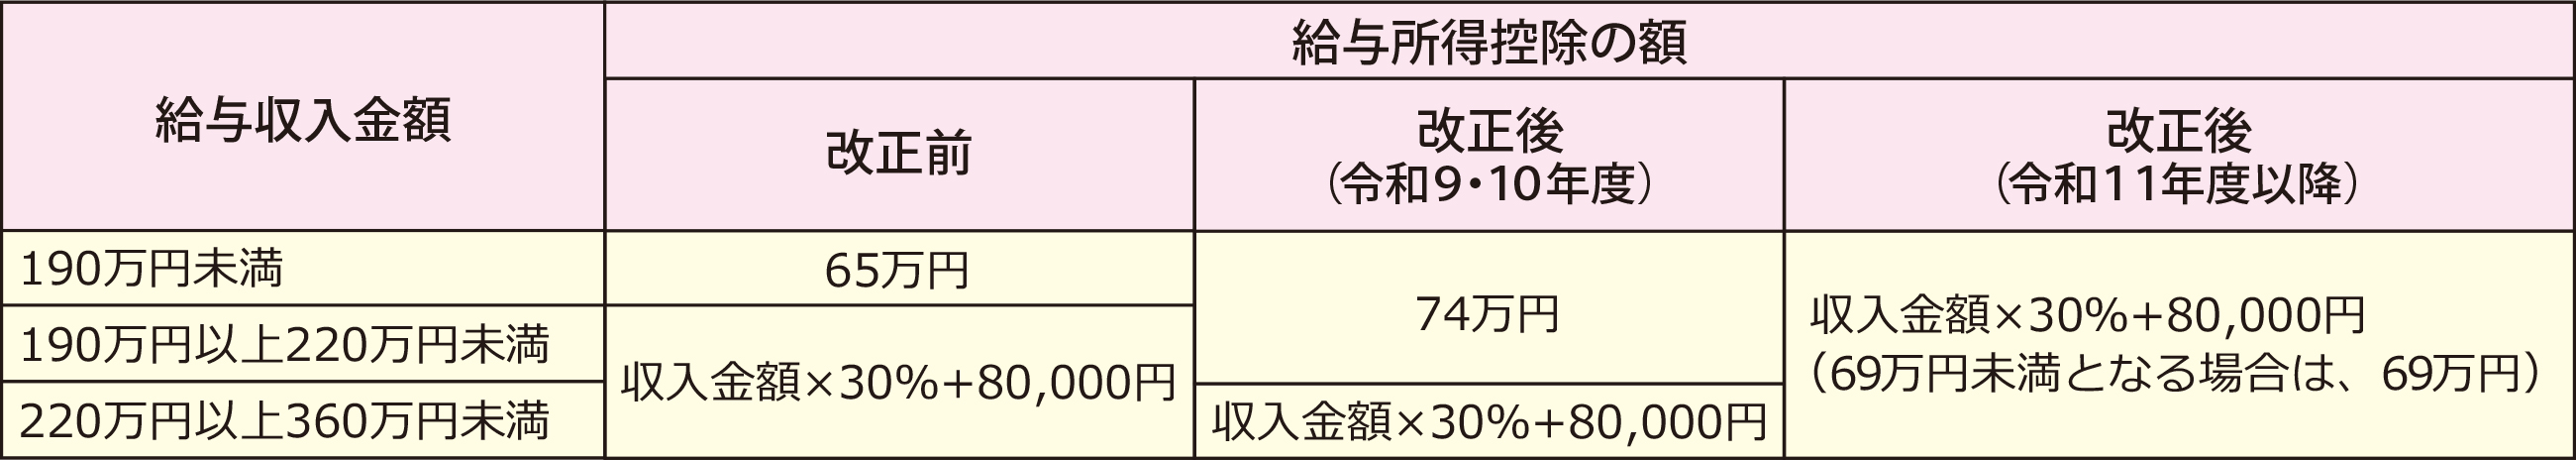
◎画像をクリック(タップ)すると大きい画像が表示されます。
・令和9・10年度について、給与収入額が220万円未満である場合は、以下の給与所得の金額となります。
【給与に係る給与所得の金額】
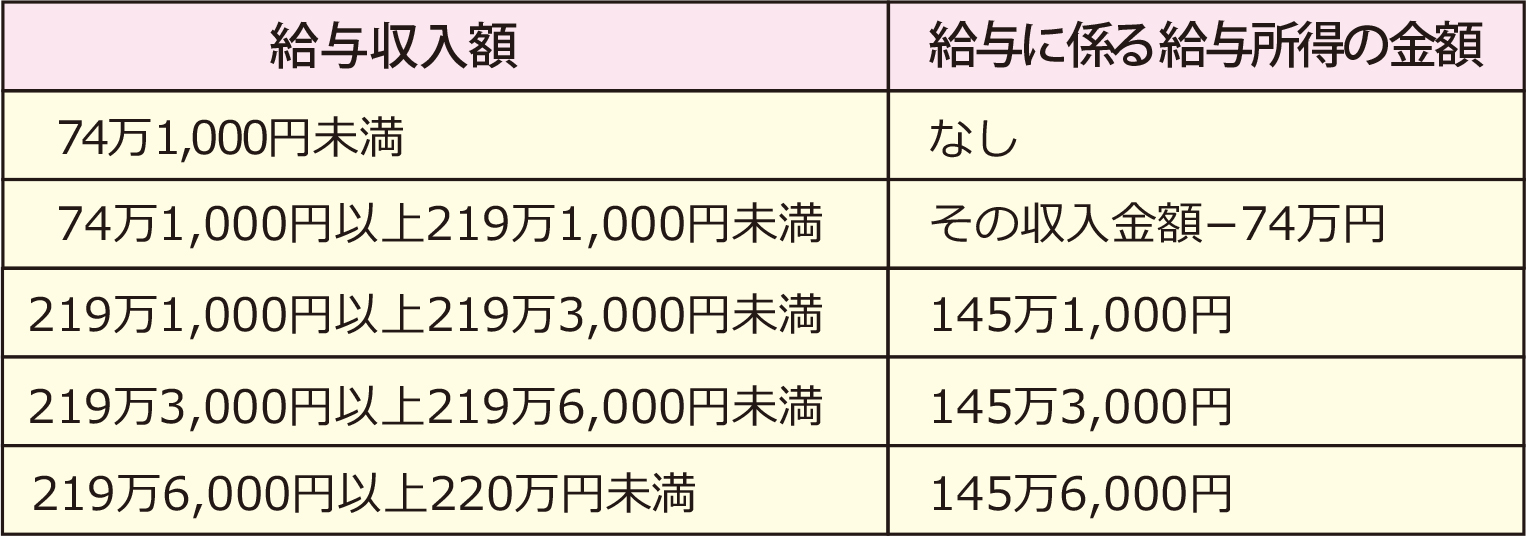
◎画像をクリック(タップ)すると大きい画像が表示されます。
各種所得控除等の所得要件等の引き上げ
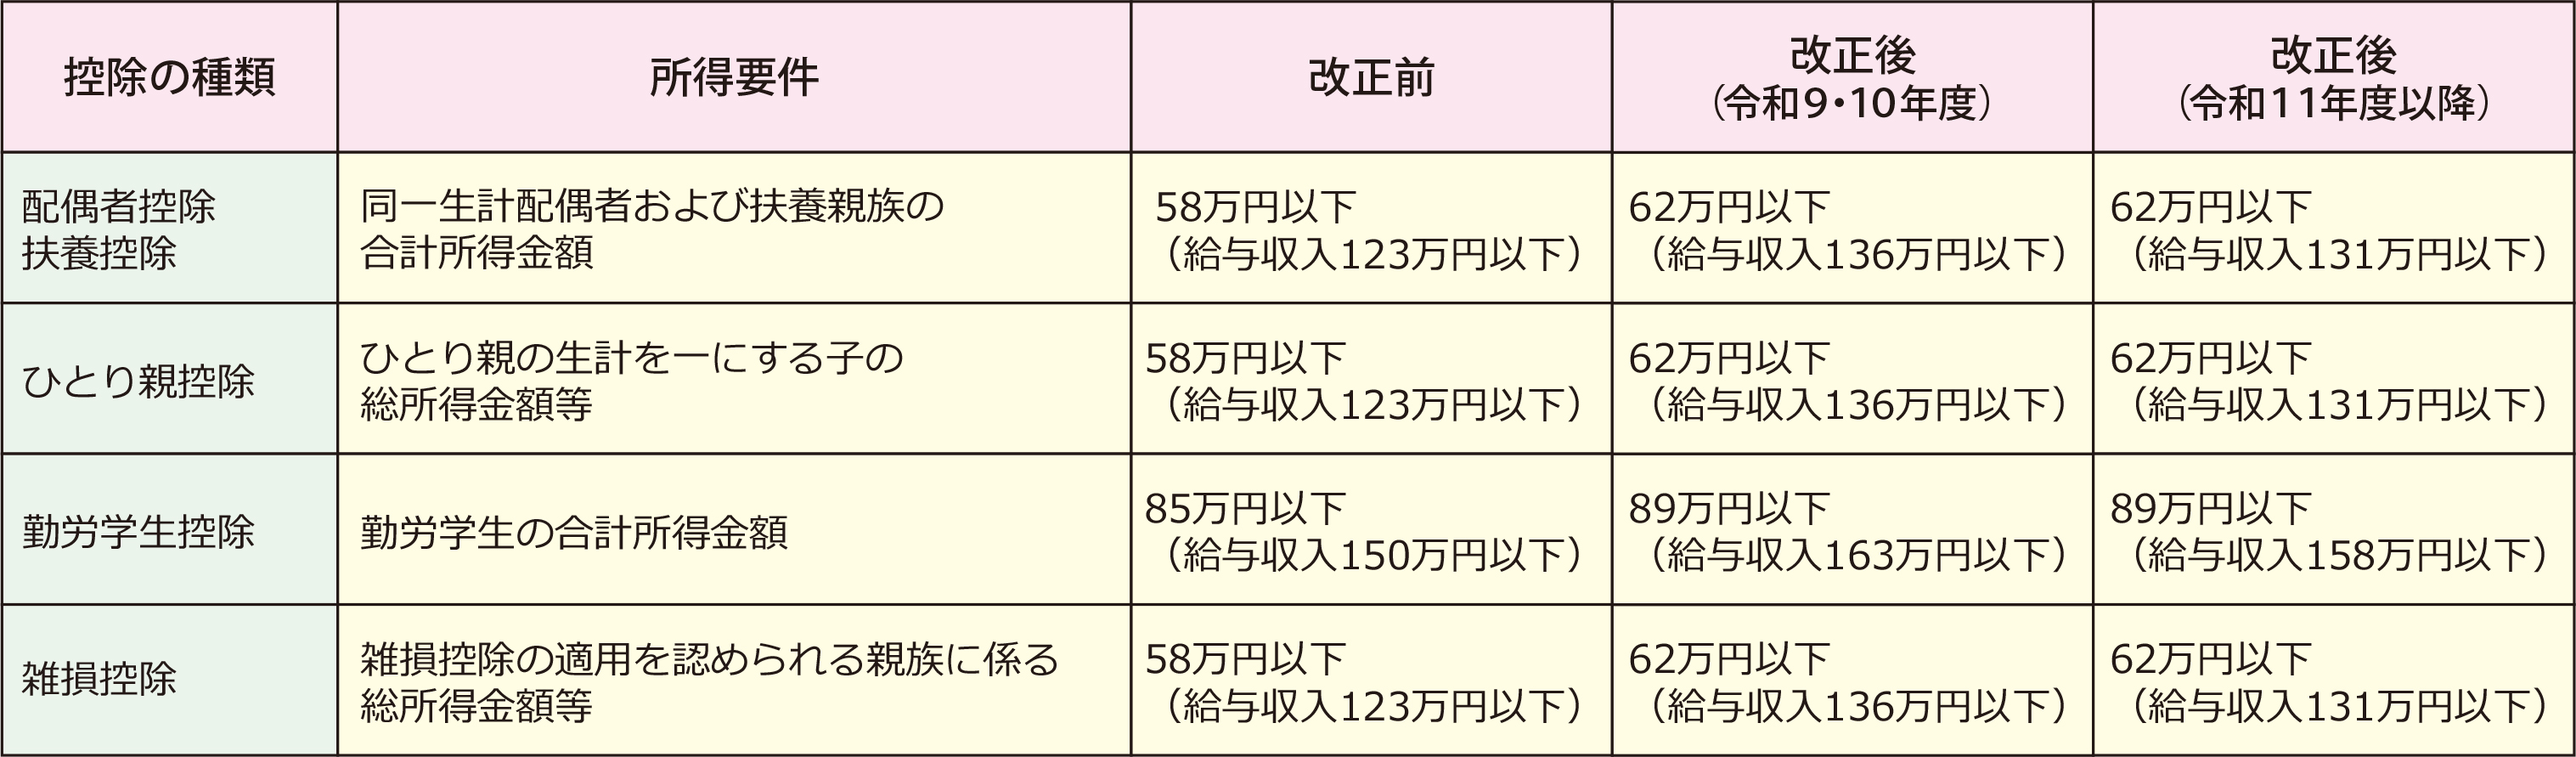
・配偶者控除や扶養控除など、各種控除の適用を受ける場合における所得要件が4万円引き上げられます。
【扶養親族等の所得要件】
◎画像をクリック(タップ)すると大きい画像が表示されます。
住宅ローン控除の延長
・住宅借入金等特別税額控除(住宅ローン控除)について、適用期限が5年延長され、令和8年1月1日から令和12年12月31日までの入居についても適用対象となりました。
・住宅ローン控除額のうち所得税から控除しきれない額がある場合は、翌年度の個人住民税から控除されます。ただし、個人住民税からの控除額には上限(97,500円)があります。
基礎控除の引き上げ(所得税のみの改正で、令和8・9年分が対象)
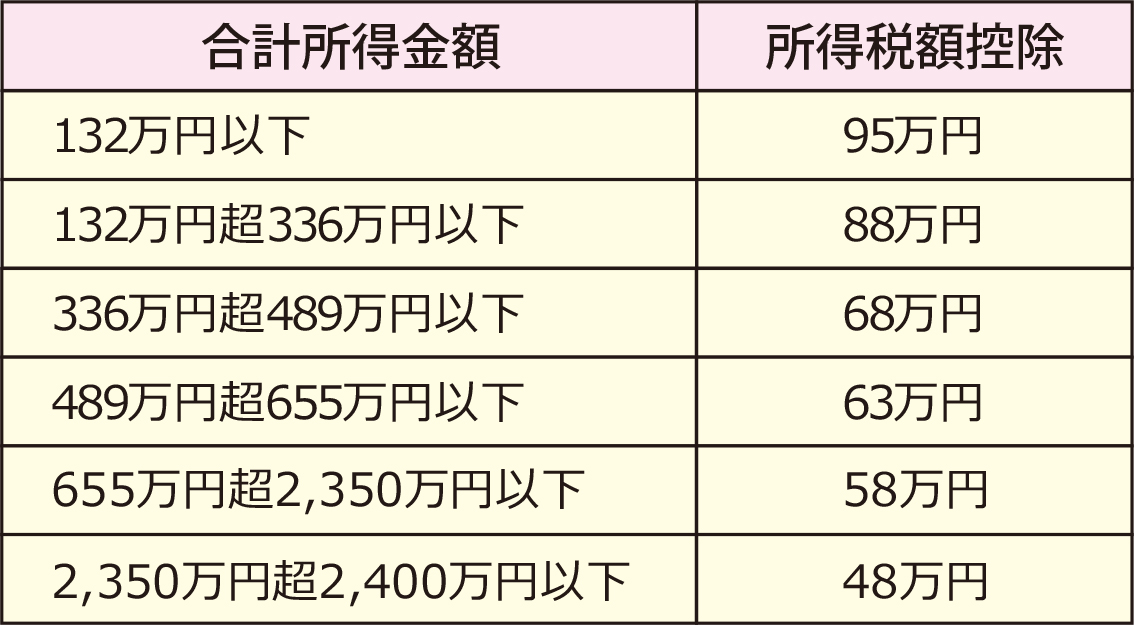
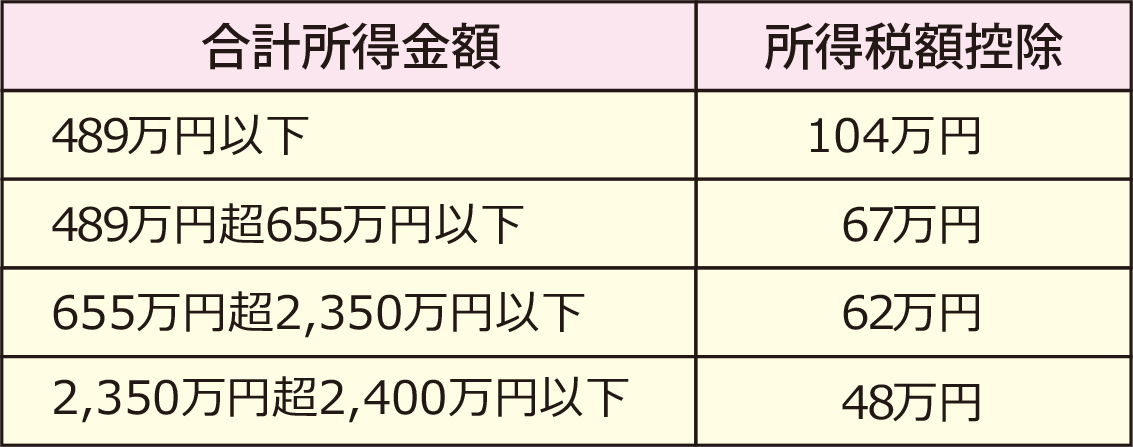
・合計所得金額2,350万円以下の方について、所得税のみ、基礎控除額が引き上げられます。
【合計所得金額と所得税控除額の一覧(改正前)】
◎画像をクリック(タップ)すると大きい画像が表示されます。
【合計所得金額と所得税控除額の一覧(改正後)】
◎画像をクリック(タップ)すると大きい画像が表示されます。
関連情報
・令和8年分以降の所得税で適用される「基礎控除」や「給与所得控除」に関する見直し、「特定親族特別控除」の創設については、次のページをご覧ください。
【国税庁】令和8年分税制改正による所得税の基礎控除の見直し等について(外部サイト)
改正にともなうQ&A
Q1.非課税の基準に変更はありますか?
・A1.課税の基準に変更はありません。前年の合計所得が38万円以下の場合は非課税となります。
個人住民税が課税されるまでのフロー図(令和3年以降) (34KB; Excel形式)
Q2.給与収入のみの場合、いくらまでなら個人住民税は非課税ですか?
・A2.前年の収入が112万円以下の場合非課税となります。
(給与所得控除の見直しにより、令和8年度は103万円でしたが、令和9年度から112万円に変更となっています。)
Q3.配偶者がパート・アルバイト等で働いています。令和8年中の収入がいくらまでなら扶養にとることができますか?
・A3.給与収入のみの場合、配偶者の令和8年中の収入が136万円以下であれば配偶者控除(同一生計配偶者)をとることができます。
Q4.20歳の子の令和8年中の給与収入が160万円でした。特定親族特別控除をとることができますか?
・A4.給与収入が160万円の場合、給与所得は86万円となりますので特定親族特別控除の対象となり、控除額は45万円となります。なお、特定親族特別控除に該当する場合は扶養親族には含まれません。
Q5.アルバイトをしている大学生です。給与収入のみの場合、いくらまでなら勤労学生控除を受けることができますか?
・A5.給与収入のみの場合、令和8年中の収入が163万円以下であれば勤労学生控除を受けられます。
TEL:0942-94-5636